重构投资机构的数据获取与计算效能
从底层行情原始报文解析到高阶风险因子衍生,通过标准化架构极大降低机构研发与运维成本。
微秒级流式数据总线
基于FPGA硬件解包与零拷贝内存总线架构,直连沪深北交易所及主要期货期权节点,消除传统中继网络阻塞,保障行情无损准时触达投研系统。
高维因子即席计算引擎
预置量价微观结构因子、基本面财务因子及舆情替代因子体系,内置分布式并行运算节点,历史二十年全量数据回测秒级完成响应与渲染。
多级校验与数据一致性
构建严格的跨市场冗余校验逻辑与自动点差修复机制,杜绝断流、错单及历史脏数据污染,确保投研策略与实盘风控的严格一致与合规。
全谱系J9老哥俱乐部资产目录
无缝适配权益、固收、大宗衍生品及宏观跨行业领域,支持按需订阅与私有分发。
Level-2 逐笔委托行情
包含千档深度买卖盘、逐笔成交还原、撤单分布统计及盘口量价动能指标分析。
固定收益银行间与交易所债券
实时估值曲线、到期收益率矩阵、隐含违约概率分析及全量信用评级历史变迁记录。
衍生品期货与期权微观数据
中金所、上期所全品种TICK级流数据,包含波动率曲面、希腊字母实时衍生指标。
宏观图谱国民经济与高频产业
国家统计、海关进出口及多维行业开工率高频监控,支持宏观对冲策略快速推导。
因子仓库Alpha 因子工程库
覆盖Barra风格因子模型、动量反转复合因子,提供标准化Python/C++提取接口。
投研文本非结构化语义数据库
研报提取结构化观点、上市公司公告智能打标、财报关键科目自动穿透比对。
风控合规反洗钱与穿透式监管
关联方股权穿透层级图谱、大额交易合规预警、集中度阈值自动化实时计算。
接口网关全协议接入支持
提供TCP二进制协议、gRPC极速通道、WebSocket高频推送及标准RESTful查询。
新一代流批一体量化分析引擎发布
为适应高频投研对历史回溯与实时推流的一体化要求,J9老哥俱乐部全面整合分布式流处理组件,实现盘中毫秒级因子推导与盘后千亿级截面数据的无缝衔接。
- 跨期截面因子回测性能提升 3.8 倍,支持多节点并发分摊
- 新增期权隐含波动率曲面实时拟合计算模块
- 开箱即用的多资产统一数据字典,杜绝代码命名混乱
- 全面兼容主流量化研发平台与分布式计算集群接入
适配不同规模金融机构的落地形态
灵活支持公有云API订阅、混合部署以及本地私有化高可用集群交付模式。
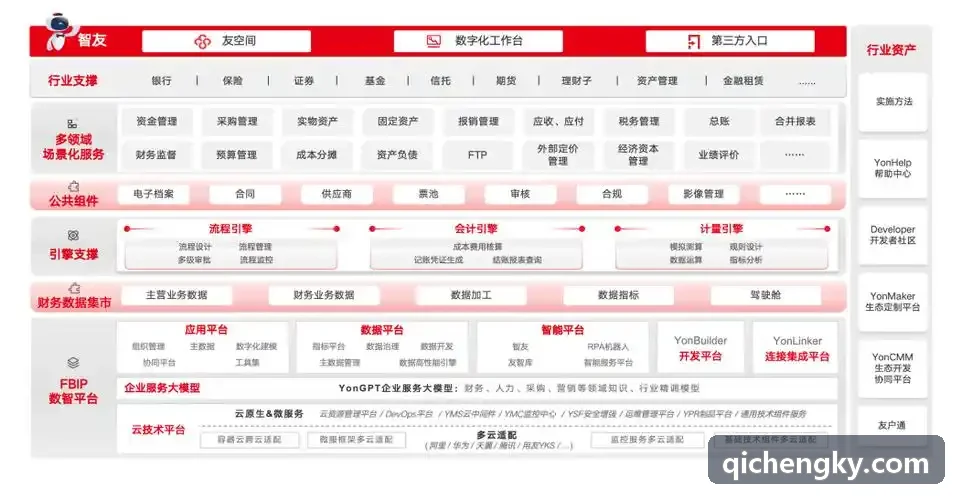
量化对冲与高频做市
专为中高频CTA、统计套利及指数增强策略设计,提供直连交易所机房的托管点位数据推送,极致压缩物理传输路径。
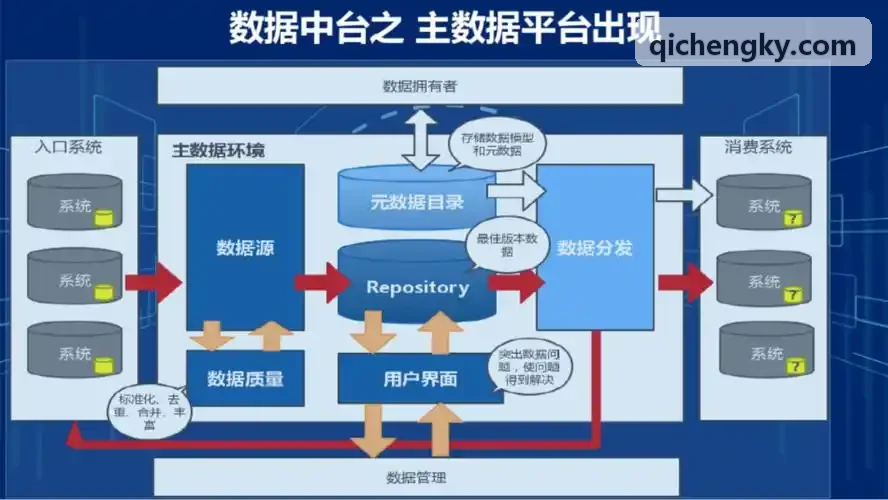
组合配置与归因分析
针对大规模多资产配置需求,提供全生命周期Brinson归因、风险敞口追踪、持仓集中度监控与流动性压力测试工具集。
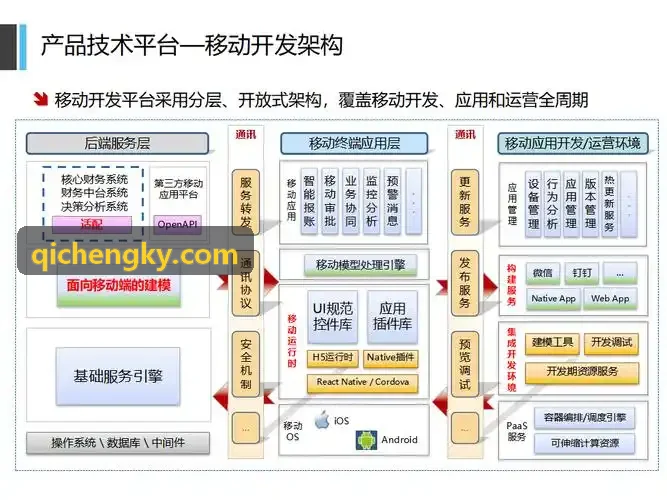
企业财资与流动性风控
实时汇聚大宗商品基差、汇率波动利率走廊,辅助企业司库建立智能化资金调度模型与对冲决策避险中枢。
高吞吐、低延迟的机构级数据总线设计
从底层光纤抓包到上层数据服务层,全链路实行双活容灾与纳秒级时间戳对齐。
多源硬件旁路接入
部署于深沪主干机房的高性能硬件嗅探阵列,原生解析STEP、FAST及二进制行情协议,避免操作系统层中断带来的抖动延时。
分布式数据清洗机
基于分布式内存管道实时过滤乱序、重复及点差异常报文,自动完成除权除息、复权因子修正与多市场时间轴对齐校正。
多维时序列式存储
核心持久化采用定制化时序数据库集群,压缩比高达10:1以上,单机吞吐超百万点/秒,保证历史全量Tick数据的秒级拉取。
多语言统一接入网关
提供C++、Python、Java、Go全平台原生SDK驱动,支持多通道轮询与容灾自动漂移,保障终端客户端与生产系统的持续连通。
J9老哥俱乐部技术与指标演进跟踪
持续扩展特色数据源,保持平台在微观流动性与另类数据维度的持续领先。
高频委托簿失衡因子(OFI)计算模型更新
针对深交所新一代委托流报文,优化了订单失衡与价格冲击敏感度模型的响应算法,消除尾盘集合竞价期间的离散噪声。
全市场公募基金实时估值与持仓穿透数据集上线
结合重仓股Level-2异动与行业ETF相关性,升级基于卡尔曼滤波的盘中估值拟合模型,平均拟合误差收敛至0.28%以内。
大宗商品基差套利与产业链上下游开工率数据矩阵
打通螺纹钢、聚氯乙烯、碳酸锂等重点化工与黑色系上中下游真实生产周报,为基本面量化团队提供实证锚点。
完成J9老哥俱乐部等保三级及可信跨云数据传输审计
平台顺利通过年度金融级网络安全和容灾审计评测,在数据传输完整性、跨可用区无损切换及密钥生命周期管理上达到行业标准。
J9老哥俱乐部与传统自建系统维保对比
直观衡量机构采用专业级数据基础设施在开发周期、基建开销与治理精度上的综合收益。
| 评估维度与指标 | J9老哥俱乐部解决方案 | 机构传统自建数据架构 |
|---|---|---|
| 接入与部署周期 | ✓ 极速接入:开箱即用SDK,最快3个工作日完成全流程生产对接 | ✗ 周期漫长:需分别采购硬件、打通各交易所接口,耗时3-6个月 |
| 数据清洗与校验精度 | ✓ 自动化校验:多源交叉互验与智能容灾修补,历史脏数据率 < 0.001% | ✗ 人工干预高:依赖工程师编写维护脚本,除权除息及停牌容易产生逻辑跳空 |
| 硬件基建与维护成本 | ✓ 弹性共享:无需巨额硬件前置投入,免去机房托管与高频网卡硬件维护负担 | ✗ 成本高昂:需持续采购高规格时序集群与高昂专线费用,边际维护成本陡峭 |
| 因子库丰富度与深度 | ✓ 全维度沉淀:内置4000+成熟因子,覆盖高频微观结构、宏观与基本面归因 | ✗ 积累周期长:因子计算代码需研发团队从零推导验证,难以形成标准复用 |
| 高可用保障与技术支持 | ✓ 专属金融SLA:三机房双活热备架构,工作日全时段专属架构师驻场式保障 | ✗ 稳定性风险:单节点网络震荡易导致全线策略断流,依赖内部团队紧急排查 |
量化管理人与资管团队的业务实证
来自数百家专业投资机构的一线研发实践与真实运行反馈。
在高频量化策略研发中,历史Tick数据的准确性与微观时间戳的对齐至关重要。该平台提供的数据字典与因子计算接口极其标准,使我们策略团队的上线测试周期缩短了近60%,极大释放了投研精力。
传统行情源在极端波动行情下经常面临TCP丢包和重推延迟。接入这套J9老哥俱乐部后,其多线路BGP与双活容灾链路表现出极高的韧性,整个交易季度未出现一次异常断流,数据底座非常稳健。
平台提供的非结构化公告抽取和宏观高频产业图谱,为我们构建多资产大类配置模型提供了极佳的数据锚点。REST与gRPC接口设计清晰,文档与技术支持的响应速度在行业内相当出众。
国家等保三级认证
严格遵从金融信息系统安全规范,实现物理机房、网络隔离与系统审计合规闭环。
全链路TLS/SM4加密
支持国密与国际主流加密标准,通道握手与数据报文全程防篡改防窃听。
异地多活灾备调度
上海、深圳双数据中心同步热备,关键节点遭遇异常可在秒级自动无感切换。
规范授权与审计日志
完备的API Token细粒度权限控制,支持IP白名单绑定与全部调用链操作追溯。
常见技术规格与接入问题解答
围绕数据合规性、环境部署、试用权益与计费授权等常见事项的详细说明。
平台的数据来源是否具备正规授权与合规性?
J9老哥俱乐部支持哪些部署模式与接口协议?
机构如何申请全功能环境的试用沙箱?
历史回测数据与盘中实时行情的一致性如何保证?
平台的计费模型与授权模式是怎样的?
开启新一代J9老哥俱乐部高效投研实践
无论您是处于策略孵化期的量化团队,还是寻求数据底座升级的大型金融机构,我们均可提供针对性架构建议与端到端的数据接入服务。